【2026年11月7日版】保険料控除申告書と控除証明書のハガキ・予定納税の減額申請は11月16日まで・免税はリファンド方式へほか今週のニュース
この記事の結論(30秒で分かる要約)
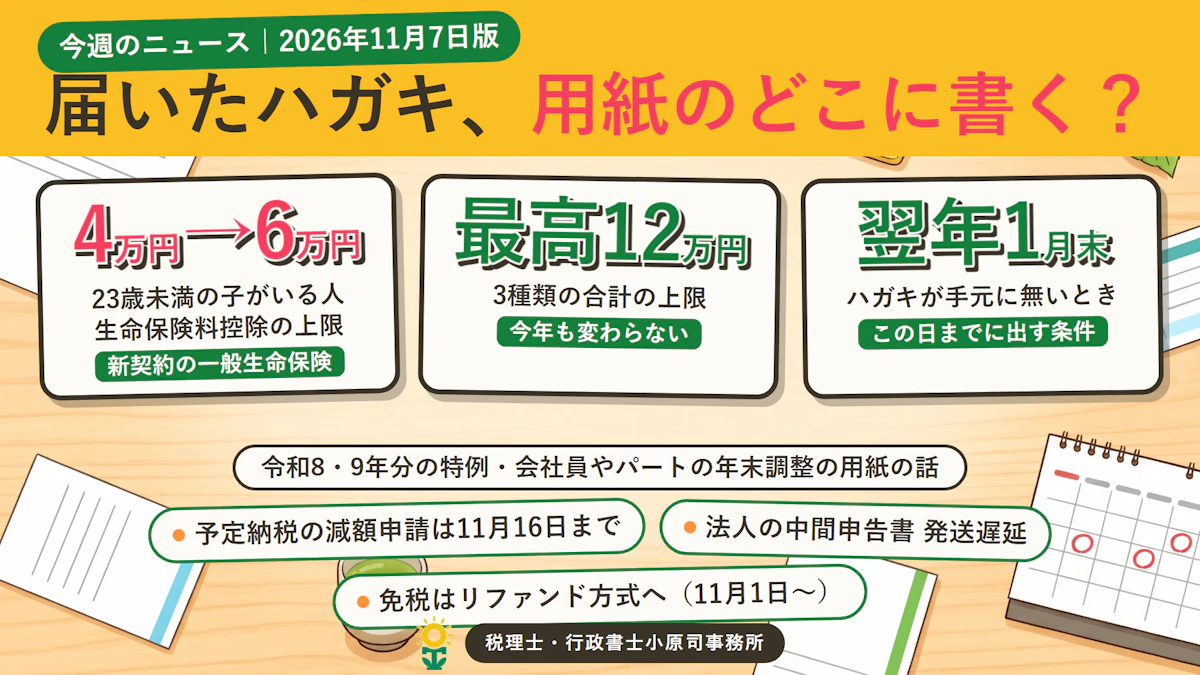
今週のいちばん身近な話題は、会社員・パートの方の年末調整です。生命保険・地震保険・国民年金の控除証明書のハガキが届く時期で、ハガキの金額は、会社から配られた「給与所得者の保険料控除申告書」の対応する欄に写します。今年(令和8年分)は、年齢23歳未満の扶養親族がいる方の、新契約の一般生命保険料の控除が最高4万円から6万円に増えます(令和8・9年分)。ただし、生命保険・介護医療保険・個人年金保険の3つの合計の最高12万円は変わらず、介護医療保険と個人年金保険は対象外です。
そのほか、所得税の予定納税(第2期分)は11月30日まで、その減額申請は今年は11月16日までです。11月1日からは、外国人旅行者向けの免税販売が「リファンド方式」に変わりました。また、11月が期限の法人向けの中間申告書などの発送が遅れていて、e-Taxのお知らせは11月9日頃の予定です。
🎬 今週のピックアップ:保険料控除申告書と控除証明書を動画で解説
今週のニュースのうち、控除証明書のハガキを会社の保険料控除申告書のどこに書くのかと、今年の23歳未満の子がいる方の特例を動画で詳しく解説しました。四国めたんが分かりやすくポイントを解説し、ずんだもんが「視聴者が言いそうな疑問」を先に聞いてくれる形です。
👇 解説動画の視聴はこちら(YouTube)
Q. 控除証明書のハガキが届きました。会社の「保険料控除申告書」のどこに書けばいいですか?
A. ハガキは種類ごとに、用紙の対応する欄へ金額を写します。生命保険は「生命保険料控除」、地震保険は「地震保険料控除」、国民年金は「社会保険料控除」の欄です。ハガキは申告書に添えて会社に出します。
対象は、会社やパート先から年末調整の用紙が配られた方です。ハガキは、控除を受けたいものだけを出します。会社からの用紙の配布は10月から11月が多く、提出の期限は会社が決めています。法律上の期限は「その年の最後に給与を受け取る日の前日」ですが、会社はそれより前に締め切るので、会社の案内を優先してください。
国民年金のハガキは、ご自身で直接払った分だけです。 給料から天引きされている年金や健康保険は会社が把握しているので、ハガキは要りません。日本年金機構によると、今年1月から9月に納めた分の控除証明書は、書面なら10月下旬から11月上旬にかけて順次届きます。10月から12月に納めた分は、書面で来年2月上旬の予定です。電子データの送付を選んでいる方には、書面は届きません。なくした場合は、ねんきんネットなどで再発行を頼めます。
ハガキが手元に無いまま締切が来たら。 請求中などで確認できない場合は、翌年1月末までに提出(または提示)することを条件に、控除を入れて年末調整してよいことになっています。会社が認めるかどうかは、先に確認してください。出し忘れて会社の締切を過ぎると年末調整に入らないことがありますが、翌年1月末までなら、会社がやり直せる場合もあります。早めに会社へ相談してください。
生命保険のハガキの見方。 保険会社の名前、契約の種類、今年払った保険料の金額が書かれています。新契約(平成24年1月1日以後の契約)か旧契約(平成23年12月31日以前の契約)かの区分もあり、用紙の新・旧は、ハガキの区分どおりに丸で囲みます。種類は、一般の生命保険・介護医療保険・個人年金保険の3つで、別々の欄に書きます。金額は、ハガキに書かれた今年払った保険料をそのまま写します。控除額は、用紙に印刷された計算式で出します(新契約は計算式Ⅰ、旧契約は計算式Ⅲ。会社の年末調整ソフトが計算してくれる場合もあります)。例えば、新契約の一般生命保険を年6万円払った方は、特例を使わない計算式Ⅰで、控除は3万5,000円です。払った額より小さくなるのが普通です。3種類の合計の最高は12万円で、今年も変わりません。地震保険は、年間の支払額で最高5万円です。
今年から変わるところ。 年齢23歳未満の扶養親族がいる方は、新契約の一般生命保険料の控除が、最高4万円から6万円になります(令和8年分と9年分の2年間)。条件は2つで、①年齢23歳未満の扶養親族がいること(令和8年分は、2004年1月2日以後の生まれ)、②特例の対象が新契約の一般生命保険料であることです。介護医療保険・個人年金保険は、これまでどおりです。計算は用紙の計算式Ⅱを使い、年12万円を超えると控除は一律6万円です。
試算(新契約の一般生命保険だけを払っている場合):年6万円なら3万5,000円→4万5,000円、年8万円なら4万円→5万円、年12万円以上なら4万円→6万円(最大2万円増)です。所得税だけで見ると、控除が2万円増えたとき、税率5%で約1,000円、10%で約2,000円の減り方です(住民税は含めない目安)。大きな金額ではありませんが、用紙に書かなければ、この分は反映されません。
用紙のどこに書くか。 用紙に「年齢23歳未満の扶養親族の有無」の欄があり、ある場合は、その下の欄に対象の方の氏名、生年月日、続柄、今年の所得の見積額などを書きます。同じ世帯の夫婦の間に23歳未満の扶養親族の子が1人いれば、夫婦の両方がこの特例を受けられます。なお、iDeCoの掛金は、同じ用紙の「小規模企業共済等掛金控除」の欄です(ご自身で直接払った分だけ)。
クイズ: 23歳未満の扶養親族がいる方が、介護医療保険に年12万円払っています。この控除も最高6万円になるでしょうか。答えは、ならない、です。介護医療保険は、これまでどおり最高4万円です。
▶ 前回の動画:令和8年の年末調整の変更点・178万円の壁
Q. 所得税の予定納税(第2期分)は、いつまでに納めますか?減額はできますか?
A. 納期は11月2日〜11月30日です。振替納税の方は11月30日(月)に口座から引き落とされます。10月31日の現況で今年の税額が少なくなりそうな方は、今年は11月16日(月)までに減額申請ができます。
国税庁によると、予定納税は、前年分の所得などから計算した「予定納税基準額」が15万円以上の方が、その3分の1ずつを7月(第1期)と11月(第2期)に納める制度です。振替納税で引き落とせなかった場合は延滞税がかかりますので、11月30日の時点で口座の残高が足りるようにしてください。
廃業・休業・業況不振などで、10月31日の現況で見積もった今年の税額が予定納税基準額より少なくなると見込まれる場合は、第2期分の減額申請ができます。提出期間は本来11月1日〜15日ですが、今年は15日が日曜日のため11月16日(月)までです。書面またはe-Taxで提出し、見積額の計算の基礎となる事実を書いた書類を添えます。下期の利益が落ちた個人事業主の方は、10月末の数字で一度見積もってみてください。
Q. 国税庁から法人の中間申告書が届きません。納期限は延びますか?
A. 国税庁は11月5日、11月が期限の法人向けの予定申告書・中間申告書・納付書の発送が遅れていると公表しました。e-Taxのメッセージボックスへの「お知らせ」も、11月9日頃の予定です。納期限の延長は示されていませんので、紙が届くのを待たずに準備を進めてください。
対象は、法人税・地方法人税の予定申告、消費税・地方消費税の中間申告が11月に期限を迎える法人です。前の事業年度の実績をもとにした金額は、会社や税理士事務所側で計算できます。e-Taxのダイレクト納付やインターネットバンキングでの納付を使って、資金の手当てが遅れないようにしてください。ご不明な点は、顧問の税理士にご相談ください。
Q. 外国人旅行者向けの免税販売が変わったと聞きました。店は何をすればいいですか?
A. 令和8年11月1日から、輸出物品販売場(免税店)の制度が「リファンド方式」に変わりました。店頭ではいったん税込で販売し、旅行者が出国のときに税関で確認を受けたあとに、店が消費税相当額を返金する仕組みです。
国税庁によると、旅行者は、免税の対象になる物品の購入日から90日以内の出国時に、パスポートなどを示して税関の確認を受ける必要があります。確認を受けた物品は、遅れずに輸出しなければならず、輸出しなかった場合は、免除された消費税相当額が徴収されます。販売する店は、確認の結果をもとに返金します。返金の方法(銀行振込・カード・アプリ・出国港での現金など)は、消費税の法令が決めておらず、店が自分で行うほか、承認送受信事業者などに委託する方法もあります。会計の処理の細かい点は、国税庁のQ&A(リファンド方式)で確かめてください。免税店の許可をお持ちの事業者の方は、レジとお店の運用が11月1日以降の方式になっているか、早めに点検をおすすめします。
まとめ
- 控除証明書のハガキは、生命保険・地震保険・国民年金ごとに、会社の保険料控除申告書の対応する欄へ写す。国民年金は本人が直接払った分だけ。手元に無いときは、翌年1月末までに出す条件で、先に会社へ相談。
- 年齢23歳未満の扶養親族がいる方は、新契約の一般生命保険料の控除が最高4万円→6万円(令和8・9年分)。介護医療保険・個人年金保険は対象外で、3種類の合計の最高12万円は変わらない。所得税で約1,000〜2,000円の目安。
- 予定納税(第2期分)は11月30日まで、減額申請は11月16日まで。11月が期限の法人の中間申告書は発送が遅れていて、e-Taxのお知らせは11月9日頃の予定(納期限の延長は示されていない)。免税販売は11月1日からリファンド方式。
年末調整や確定申告、税金、事務の仕組みづくり・業務アプリ開発のご相談は、無料相談からどうぞ(初回相談は無料です) → https://ohara-zama.jp/contact/ 税理士・行政書士小原司事務所/株式会社オハラ・マネジメント・システムズ(神奈川県座間市)
出典:国税庁「令和8年分 年末調整のしかた」https://www.nta.go.jp/users/gensen/nencho2026/pdf/nencho_all.pdf/国税庁 タックスアンサー No.1140 生命保険料控除 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm/日本年金機構「令和8年分社会保険料(国民年金保険料)控除証明書の送付について」https://www.nenkin.go.jp/service/kokunen/hokenryo/koujo/R8koujo/soufu.html/国税庁「所得税及び復興特別所得税の予定納税(第2期分)の納税をお忘れなく」https://www.nta.go.jp/publication/pamph/koho/campaign/r8/Nov/02.htm/国税庁 タックスアンサー No.2040 予定納税 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2040.htm/国税庁「中間申告書等の発送遅延のお知らせ」https://www.nta.go.jp/information/news/pdf/0026010-147.pdf・全国税理士共栄会ほかの報道/国税庁「輸出物品販売場制度のリファンド方式への見直し」https://www.nta.go.jp/publication/pamph/shohi/menzei/201805/format/002.htm。数字は2026年11月7日時点のものです。個別のご事情は、会社の経理担当者、税理士、税務署にご確認ください。