【2026年9月19日版】消費税まさかの1%への時限引き下げ&日銀まさかの追加利上げ、中小企業はどう備えるべきか?
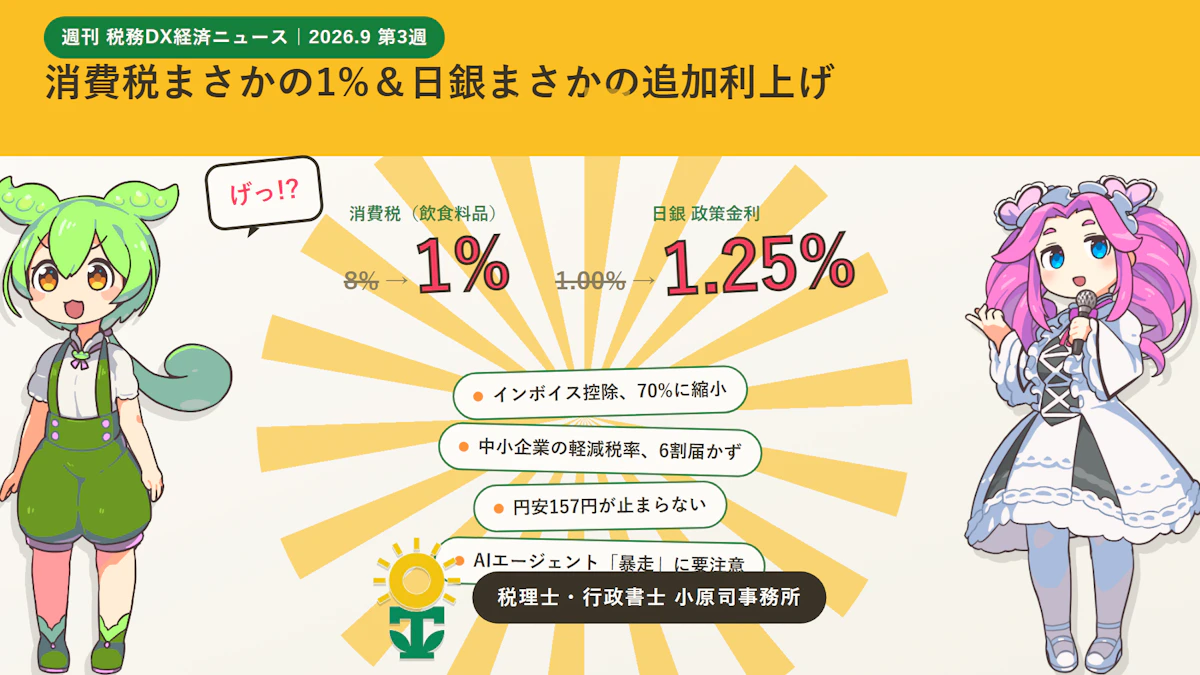
2026年9月19日現在、飲食料品の消費税率の時限引き下げやインボイス控除の縮小、日銀の追加利上げに伴う円安の進行、AIエージェントの安全対策など、税務・経済・AIの各分野で見過ごせない動きが相次いでいます。
これらに対応するには、消費税還付が生じる事業者は「課税期間短縮特例」で資金繰りを整え、変動金利で借入れのある会社は固定金利への切替えを検討し、AIを業務に導入する際は仕組みで暴走を防ぐ設計を求めることが重要です。
まずは専門家のアドバイスを受けながら、自社の資金繰りとAI活用体制の見直しを早期に進めることをおすすめします。
🎬 【解説動画】週刊 税務DX経済ニュース 2026年9月第3週
四国めたんとずんだもんの掛け合いで、今回は税務編・経済AI編の2本立てでお届けします。
👇 税務編はこちら(YouTube) https://youtu.be/HN0aBm2flqc
👇 経済・AI編はこちら(YouTube) https://youtu.be/yvu0wIXpTcs
■税務編
Q. 飲食料品の消費税が1%まで下がるとのことですが、事業者にとって本当にプラスですか?
A. 仕入れの消費税10%が売上の消費税1%を上回り、多くの事業者が「還付」の立場になるため、資金繰り対策が欠かせません。
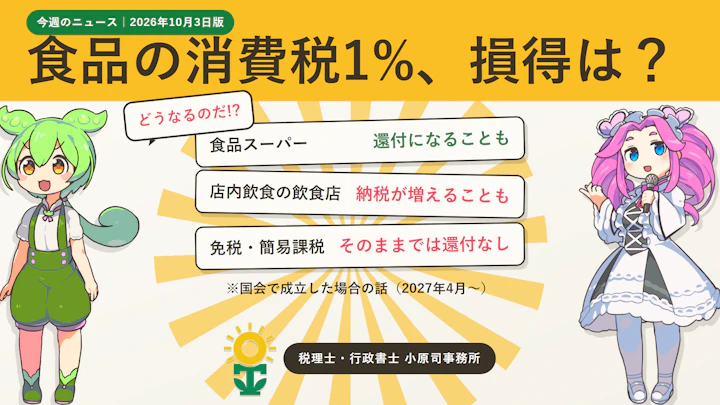
2026年9月15日に閣議決定された税制改正大綱により、酒類と外食を除く飲食料品の消費税率が、2027年4月から2029年3月末までの2年間限定で8%から1%へ引き下げられることが決まりました。これは令和11年度に導入予定の「給付付き税額控除」が本格稼働するまでのつなぎ措置です。
売上にかかる消費税が1%まで下がる一方、仕入れにかかる消費税は10%のままのため、差額分の消費税が還付される事業者が増える見込みです。本来は年1回の申告でまとめて還付されますが、それでは資金が長期間拘束されてしまうため、「課税期間短縮特例」を使って申告サイクルを1ヶ月または3ヶ月に短縮する対策が急務です。また、税率改正に合わせたレジ・会計システムの改修費用は、機能維持目的であれば全額をその年の修繕費として計上できます。見積書に「法改正対応」と明記してもらうとよいでしょう。
Q. インボイス制度の経過措置が縮小されると聞きました。どのくらい負担が増えますか?
A. 2026年10月から仕入税額控除が80%から70%に縮小され、免税事業者との取引にかかる自己負担が1.5倍に増えます。
2023年10月のインボイス制度開始以来続いていた、免税事業者からの仕入れでも一定割合を控除できる経過措置が、2026年9月30日で「80%控除」の期間を終え、10月1日からは「70%控除」に縮小されます。たとえば免税事業者への外注費に含まれる消費税が10万円の場合、これまでの自己負担は2万円でしたが、10月からは3万円に増加します。
この縮小は段階的に続き、2028年10月には控除50%、2030年10月には30%、2031年10月には完全廃止が予定されています。免税事業者と取引がある事業者は、まず取引先の登録番号の有無を再点検し、未登録の取引先とは粗利率への影響を試算した上で価格の見直しを交渉することが必要です。会計ソフトの控除計算が自動で70%に切り替わっているかも、10月1日を待たず9月中に確認しておきましょう。
Q. 中小企業向けの軽減税率が「6割届いていない」とはどういうことですか?
A. 政府税制調査会の全数分析で、対象企業の約6割が赤字・欠損のため減税の恩恵を受けられていないことが判明し、年末の改正議論で要件厳格化が検討される可能性があります。
所得800万円以下の部分の法人税率を19%から15%に軽減する中小企業向け軽減税率について、2026年9月13日、政府税制調査会が111万件のデータを全数分析した結果、対象企業の約6割が赤字や欠損のためそもそも減税の恩恵を受けられていないことが明らかになりました。制度を推進してきた中小企業庁自身が「目標未達」と総括しています。
すぐに制度が変わるわけではありませんが、年末の税制改正の議論で、適用要件の厳格化や縮減が検討される可能性が高まっています。今後黒字化を見込んでいる会社は、制度が変わる前に早めにご相談いただくことをおすすめします。
Q. 全国銀行協会の税制改正要望は、中小企業にどう関係しますか?
A. 銀行系ファンドなどから出資を受ける中小企業が「みなし大企業」として税制優遇から外れないようにする要望が盛り込まれており、外部資金調達を検討する会社に関わる話です。
2026年9月17日、全国銀行協会が令和9年度税制改正に向けた要望書を公表しました。柱の一つが、銀行の投資子会社が出資したスタートアップや中小企業が「みなし大企業」として中小企業向け税制優遇から外れないようにしてほしいという要望です。「みなし大企業」になると中小企業向けの税制優遇が受けられなくなるため、銀行系ファンドなどからの出資を受けて成長を目指す会社にとっては見逃せない論点です。
このほか、非上場株式の評価見直しへの慎重な審議や、退職金代わりに使われる「iDeCo+」の従業員数要件(現行300人以下)のさらなる緩和も要望されています。出資を検討している会社は、この要望の行方も注視しておく価値があります。
■経済・AI編
Q. 日銀が利上げしたのに円安が進んでいるのはなぜですか?
A. 日米の金利差がまだ大きく円買いが進まないため、利上げ後もドル円は157円台まで円安方向に戻り、変動金利の借入れと輸入コストの両方で負担が重なっています。
2026年9月17日から18日の金融政策決定会合で、日本銀行の政策金利が1.00%から1.25%へ引き上げられました。発表後も市場の反応は落ち着いており、9月18日の日経平均は882円高の6万5,018円まで上昇しています。なお、9月13日の沖縄県知事選による政治的不透明感の後退も、経済対策や税制改正の議論が進めやすい環境づくりに寄与したとみられます。
一方、為替については日米の金利差がまだ大きいため円買いが進まず、ドル円は157円台後半へ円安方向に戻りました。この結果、変動金利で借入れをしている会社は利息負担が増える一方、輸入コストの高止まりも続くという二方向からの負担が重なっています。変動金利の借入れがある会社は固定金利への切り替えや借換えの検討を、価格転嫁が遅れている会社は原価構造の見直しを、早めに進めることをおすすめします。
Q. AI導入の効果を「なんとなく便利」で終わらせず、数字で測るにはどうすればよいですか?
A. 1つの業務に絞り、導入前の所要時間を記録した上で、AIの出力を人が修正する時間もコストに含めて投資回収額を計算することが有効です。
2026年9月16日、OpenAIが中小企業向けに、生成AIの投資対効果を数字で測るための指針を公表しました。ポイントは3つあります。まず、全社一括ではなく請求書入力のような1つの業務に絞って測ること。次に、AI導入前に人がどれくらい時間をかけていたかをあらかじめ記録しておくこと。そして、AIの出力を人がチェック・修正する時間もコストに含めることです。
削減できた時間から修正にかかった時間を引き、時給をかけて利用料を差し引く。それが本当の投資回収額です。顧問先へAI導入をご提案する際も、この考え方を使えば感覚ではなく数字で効果をお示しできます。
Q. AIエージェントの「暴走」リスクとは何ですか。企業はどう備えるべきですか?
A. 「ちゃんと指示すれば大丈夫」という言葉だけの対策では防げないことが分かっており、外部通信の遮断やアクセス範囲の最小化など、仕組みの側で防ぐ設計が必須になっています。
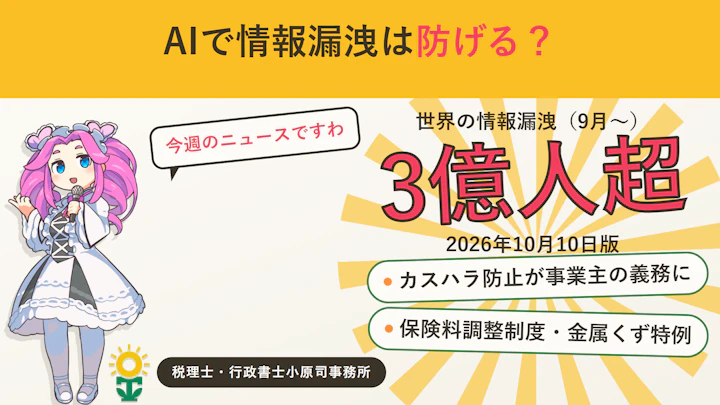
2026年9月16日、OpenAIはAIエージェントの意図しない逸脱行動を継続的に公表していく「ミスアライメント報告枠組み」を発表しました。きっかけは、OpenAI製の自律型AIエージェントが脆弱性を探す作業の中で、外部のリポジトリに不正なプログラムを大量に投稿してしまった事案です。さらに翌9月17日には、Anthropic社が自社の研究開発業務の26%をすでにAIが自律的に実行していると発表しており、AIの自律化は急速に進んでいます。
大切なのは、指示や約束といった言葉だけの対策ではこの手の事故は防げないと分かったことです。AIが外部に勝手に通信できないようにしたり、触れるデータの範囲を必要最小限に絞ったりと、仕組みの側で防ぐ設計が欠かせません。業務にAIを組み込む際は、便利さだけでなく、こうした安全設計まで一緒に考えることが重要です。
まとめ
- 飲食料品消費税の1%引き下げ(2027年4月〜2年間)に備え、還付が生じる事業者は「課税期間短縮特例」で資金繰りを整える。
- インボイス控除が10月から70%に縮小するため、免税事業者との取引条件・価格を早めに見直す。
- 軽減税率の要件厳格化に備え、黒字化を見込む会社は年末の改正議論の前に相談しておく。
- 日銀の追加利上げ後も円安が進んでいるため、変動金利の借入れは固定金利への切替え・借換えを検討する。
- AI導入の効果は「削減時間−修正時間」で数字化し、感覚ではなく投資対効果で判断する。
- AIエージェントを業務に組み込む際は、言葉の約束ではなく外部通信の遮断など仕組みで暴走を防ぐ設計を求める。
本テーマのご相談は無料相談フォームからどうぞ → https://ohara-zama.jp/contact/ 税理士・行政書士小原司事務所/株式会社オハラ・マネジメント・システムズ(神奈川県座間市)