うちの消費税、2.5倍!? インボイス2割特例はいつ終わる?業種別の納税額と、今やるべきこと
この記事の結論(30秒で分かる要約)
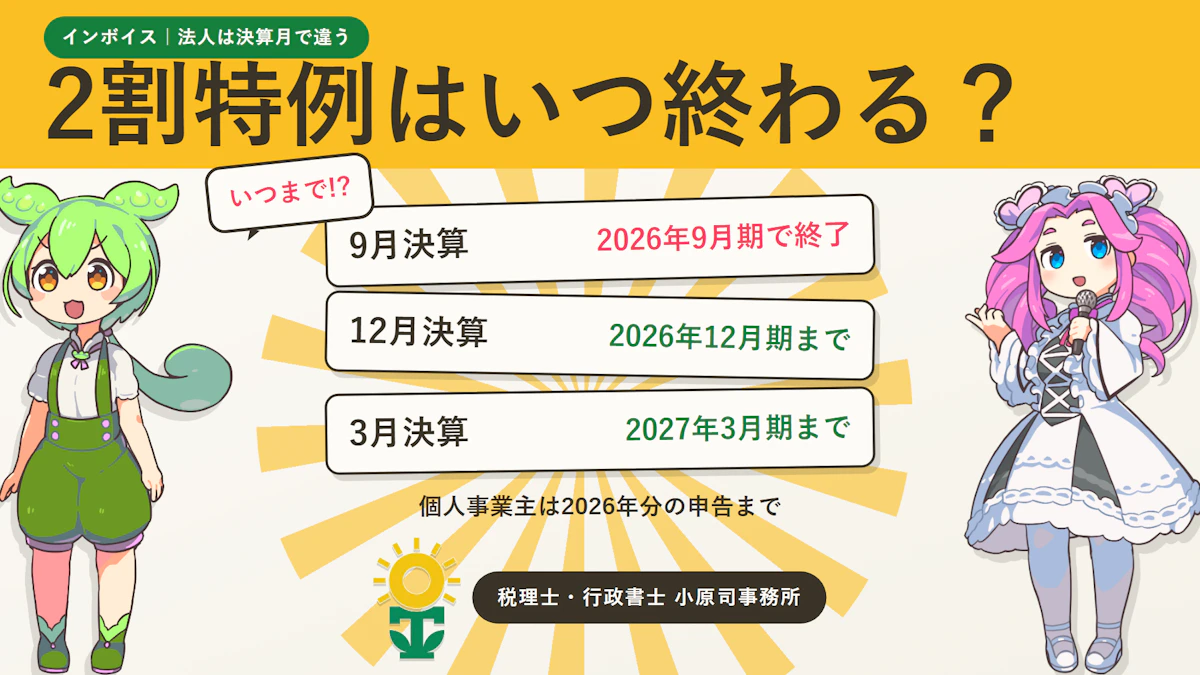
インボイスの「2割特例」は、10月1日に一斉に終わるのではなく、「課税期間」単位で終わります。個人事業者は2026年分(今年分)の申告まで、法人は2026年9月30日を含む事業年度が最後で、3月決算なら2027年3月期まで使えます。
終わった後の負担は業種で変わります。売上の消費税が100万円(税抜売上1,000万円)の場合、2割特例は20万円です。個人は3割特例(令和9年分・10年分)で30万円、法人は簡易課税なら卸売業10万円、小売業20万円、製造業・建設業30万円、飲食業40万円、サービス業50万円(2.5倍)、不動産業60万円になります。
簡易課税の届出は、2割特例を使った期の次の期なら、その期の申告期限までで間に合いますが、一度選ぶと2年間やめられません。決算の前に、簡易課税と本則課税のどちらが得か試算しておくことをおすすめします。
🎬 【解説動画】うちの消費税、2.5倍!? インボイス2割特例はいつ終わる?
四国めたんが分かりやすくポイントを解説し、ずんだもんが「視聴者が言いそうな疑問」を先に聞いてくれる、事務所の解説動画です。約8分半で、対象者の確認から、業種別の納税額、決算月ごとの終わる時期、届出のルールまで整理しました。
👇 解説動画の視聴はこちら(YouTube) https://youtu.be/HH4sNYh3syE
Q. 「10月から消費税が2.5倍になる」は本当ですか?
A. 半分は誤解です。2割特例は10月1日に一斉に終わるわけではなく、課税期間ごとに終わります。増え方も業種によって違い、2.5倍になるのはサービス業などの一部です。
2割特例は、インボイス登録で課税事業者になった、もともと免税だった小規模な事業者(2年前の課税売上が1,000万円以下など)が、売上の消費税の2割だけを納めればよいという負担軽減の仕組みです。前から課税事業者だった会社は、もともと使えません。
Q. 2割特例が終わると、いくら増えますか?
A. 売上の消費税100万円で比べると、2割特例は20万円です。法人が簡易課税を選ぶと、業種によって10万円〜60万円になります。
簡易課税は、売上の消費税のうち、業種ごとに決まった割合(みなし仕入率)を「仕入れで払った」とみなして計算する方法です。
業種(事業区分) | みなし仕入率 | 納税額 | 2割特例との比較 |
|---|---|---|---|
卸売業(第1種) | 90% | 10万円 | 0.5倍(減る) |
小売業(第2種) | 80% | 20万円 | 同じ |
製造業・建設業など(第3種) | 70% | 30万円 | 1.5倍 |
飲食業など(第4種) | 60% | 40万円 | 2倍 |
サービス業など(第5種) | 50% | 50万円 | 2.5倍 |
不動産業(第6種) | 40% | 60万円 | 3倍 |
2割特例は、どの業種でも小売業と同じ扱い(納税額が売上の消費税の2割)にしてくれる仕組みなので、小売業より割合の低い業種は、終わると増えます。コンサル・IT・デザインなど、仕入れの少ない業種ほど影響が大きくなります。なお、簡易課税は届出をしていなければ使えず、届出がない場合は、実際の仕入れの消費税を差し引く本則課税になります。
個人事業者は、2年前の課税売上が1,000万円以下なら、令和9年分・令和10年分の2年間は「3割特例」が使え、100万円なら30万円です。3割特例は個人だけで、法人は使えません。
Q. 2割特例は、いつまで使えますか?
A. 個人は2026年分の申告まで。法人は2026年9月30日を含む事業年度が最後です。
判断の単位は取引の日ではなく、消費税を計算する期間(課税期間)です。個人は1月から12月、法人は事業年度です。
- 9月決算:2026年9月期で終了。10月からの期は使えません
- 12月決算:2026年12月期まで使えます
- 3月決算:2027年3月期まで使えます
9月決算のサービス業などは、10月から始まる期で本当に負担が増える可能性があります。
Q. 簡易課税の届出は、今すぐ出さないといけませんか?
A. 2割特例を使った期の次の期に限り、その期の申告期限までに出せば、その期から簡易課税にできます。ただし、一度選ぶと2年間はやめられません。
簡易課税は、本来は使いたい期が始まる前に届出が必要です。ただ、2割特例(個人の3割特例も同様)を実際に使った期の次の期については、特例があります。たとえば9月決算の法人が2026年9月期まで2割特例を使った場合、2026年10月からの期の分は、その期の申告期限(2027年11月末)までに届出をすれば間に合います。実際の数字を見てから選べる一方で、この特例は直前の期に2割特例を使った場合だけの扱いです。
Q. 簡易課税と本則課税、どちらが得ですか?
A. 業種と経費の構成で決まります。決算の前に試算するのが確実です。
本則課税は、実際に払った仕入れや経費の消費税を差し引く方法です。経費が多い会社は本則課税が得になることもあります。ただし、給与は差し引けないため、人件費が中心の会社は不利になりやすい傾向があります。
個人事業者は、3割特例と簡易課税の比較になります。目安は、卸売業・小売業は簡易課税が得、製造業・建設業は同じ額、それ以外の業種は3割特例が得です。
まとめ
- 2割特例は取引日ではなく課税期間で終わる。個人は今年分まで、法人は決算月を確認する(3月決算なら2027年3月期まで)。
- 終わった後は、個人は3割特例、法人は簡易課税か本則課税。サービス業の法人は、売上の消費税100万円で20万円が50万円になる場合がある。
- 簡易課税の届出は2割特例の次の期なら申告期限まで間に合うが、2年間やめられないため、試算は決算の前に済ませておく。
簡易課税と本則課税のどちらが得か、試算をご希望の方は、無料相談からどうぞ → https://ohara-zama.jp/contact/ 税理士・行政書士小原司事務所/株式会社オハラ・マネジメント・システムズ(神奈川県座間市)